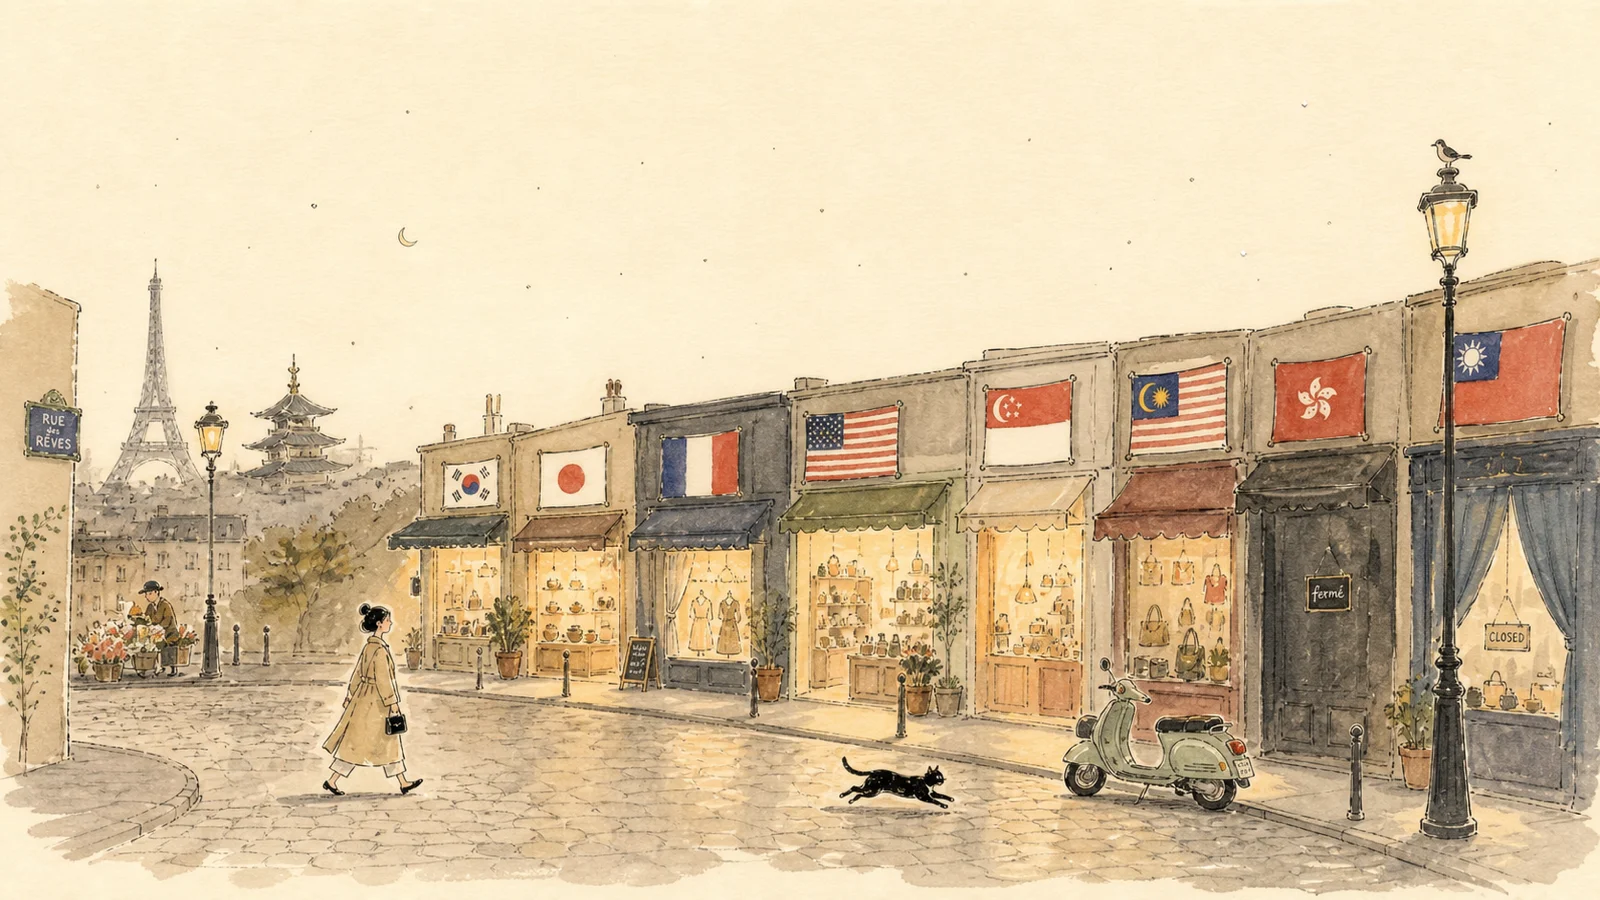
對台灣讀者來說這個消息其實有兩面。一面是「為什麼又是我們不行」的失落感,另一面是更安靜的觀察:跨境購物這 5 年從「便利」慢慢變成「政治」。妳是哪一國公民、信用卡哪一國發、寄送地址哪個郵編、IG 帳號註冊在哪個 app store——這些以前無關痛癢的小細節,現在會直接決定妳「能買什麼」,這個門檻過去 5 年慢慢變陡。
跨境購物變得越來越像國籍題目
5 年前妳上 Amazon 訂東西、寄轉運中心、收到。10 年前妳代 EMS 從日本買東西、稅金不貴、東西兩週就到。現在這條路越來越窄了:日本對美容類有出口限制、轉運中心被多家平台封鎖、信用卡發卡國要對得起 IP 位址、PayPal 跨境額度有上限、台灣海關退運理由變多。每一條都不是大事,但加起來是一條一條的縫越關越緊,妳習慣了之後可能不會意識到原本能買的範圍正在變窄。
然後在這個越來越緊的縫上,平台又開始挑「我服務哪些區域」。小紅書 Redshop 挑 8 個區域是看消費力、看物流成本、也看政治氣候——香港跟新加坡有華語市場、美加英澳有海外華人購買力、馬來西亞是東南亞戰略點。台灣不在這個名單裡,原因官方沒講,但業界都看得到:消費力夠、市場夠大,但兩岸政治讓平台主動避開。加台灣會給總部很多解釋成本,不加就跳過,對平台是省麻煩、對台灣讀者是「又一個東西買不到了」。
同一時間另一邊在發生的事
但這不是「台灣讀者越來越孤立」的故事,是「妳的選擇結構正在重組」的故事。同一個時間,歐美獨立品牌反而透過 Sephora 直接進台灣,Sweed、Moonglaze、Cyklar 這些 BoF 列的 2026 觀察名單品牌、台灣 Sephora 都會慢慢有。Tom Ford 經典美妝線、Drunk Elephant、Gisou 這些過去要轉運的,現在也都有了官方通路。
妳能買的歐美品牌、獨立美妝、小眾香氛比 5 年前多很多,但中國本土品牌、小紅書熱銷、TikTok Shop 爆款、Olive Young 韓國新品反而越來越多需要找代購。這個分化在發生:妳能買的範圍正在被「重新分國籍」,不是擴張、是「買得到的東西」整體在重新分配。
「擁有更多選擇」跟「失去某些選擇」常常是同時發生,不是失敗、是邊界正在重新劃。
這背後不只是中美貿易
容易把這個現象推給「中美貿易戰」一個原因,但實際上是 4-5 條線同時在動。地緣政治(兩岸關係加中美摩擦)、平台合規(歐盟個資法 GDPR、台灣個資法、中國資料境內保存規定)、物流經濟(疫情後航運價格結構性上漲)、消費者習慣(讀者越來越接受「等不到也沒關係」、買台灣有的就好)、平台策略(中國平台分國際版/TikTok 跟抖音分家、小紅書國際版分拆數據改存新加坡)。
4 月底小紅書國際版分拆、用戶被強制跳轉獨立網域、數據改存新加坡,這個動作就是平台在因應 5 條線同時拉的壓力。「Redshop 不開放台灣」不是針對台灣,是平台在用「我只服務這些區域」這個動作躲開所有複雜的合規問題,台灣只是這個過濾下被排除的眾多區域之一。
妳的衣櫃跟保養架其實已經被悄悄決定
這幾年妳的保養架上應該慢慢比過去 5 年複雜:多了幾支 K-beauty(Anua、Beauty of Joseon、Skin1004)、多了幾支歐美獨立品牌(Drunk Elephant、Gisou、Augustinus Bader)、多了一些日系老牌(資生堂、IPSA、SK-II)。但「中國新銳」這條線進得很慢,薇諾娜、HBN、毛戈平這些在中國熱賣的品牌,妳在台灣百貨幾乎找不到,要靠代購或自己飛去買。
妳的衣櫃也類似,韓國服飾透過蝦皮跟官方海外運送買得到、日本服飾透過樂天(Rakuten)跟代購買得到、歐美服飾透過官網直送買得到,但中國新銳設計師服飾(像 SHUSHU/TONG、Songmont、PRONOUNCE)對台灣消費者來說經常是「我聽過、但買不到」。
留一個問題給妳
妳買得到的東西在縮小,還是擴張?答案兩個都是真的,只是縮小跟擴張不在同一個地方。中國品牌越來越遠、歐美小眾越來越近、日系穩定、韓國跟妳很近但越來越貴。整體妳的選項在重新洗牌,不是變多也不是變少,是被一條一條沒被妳發現的線重新分組。
下次妳在 Dcard 看到類似「別的地方買得到我們不行」這種留言、或在小紅書看到推爆的某個品牌「只能代購」,那不只是個別品牌的物流問題,是 2026 之後妳的消費版圖被誰決定、怎麼決定的問題。