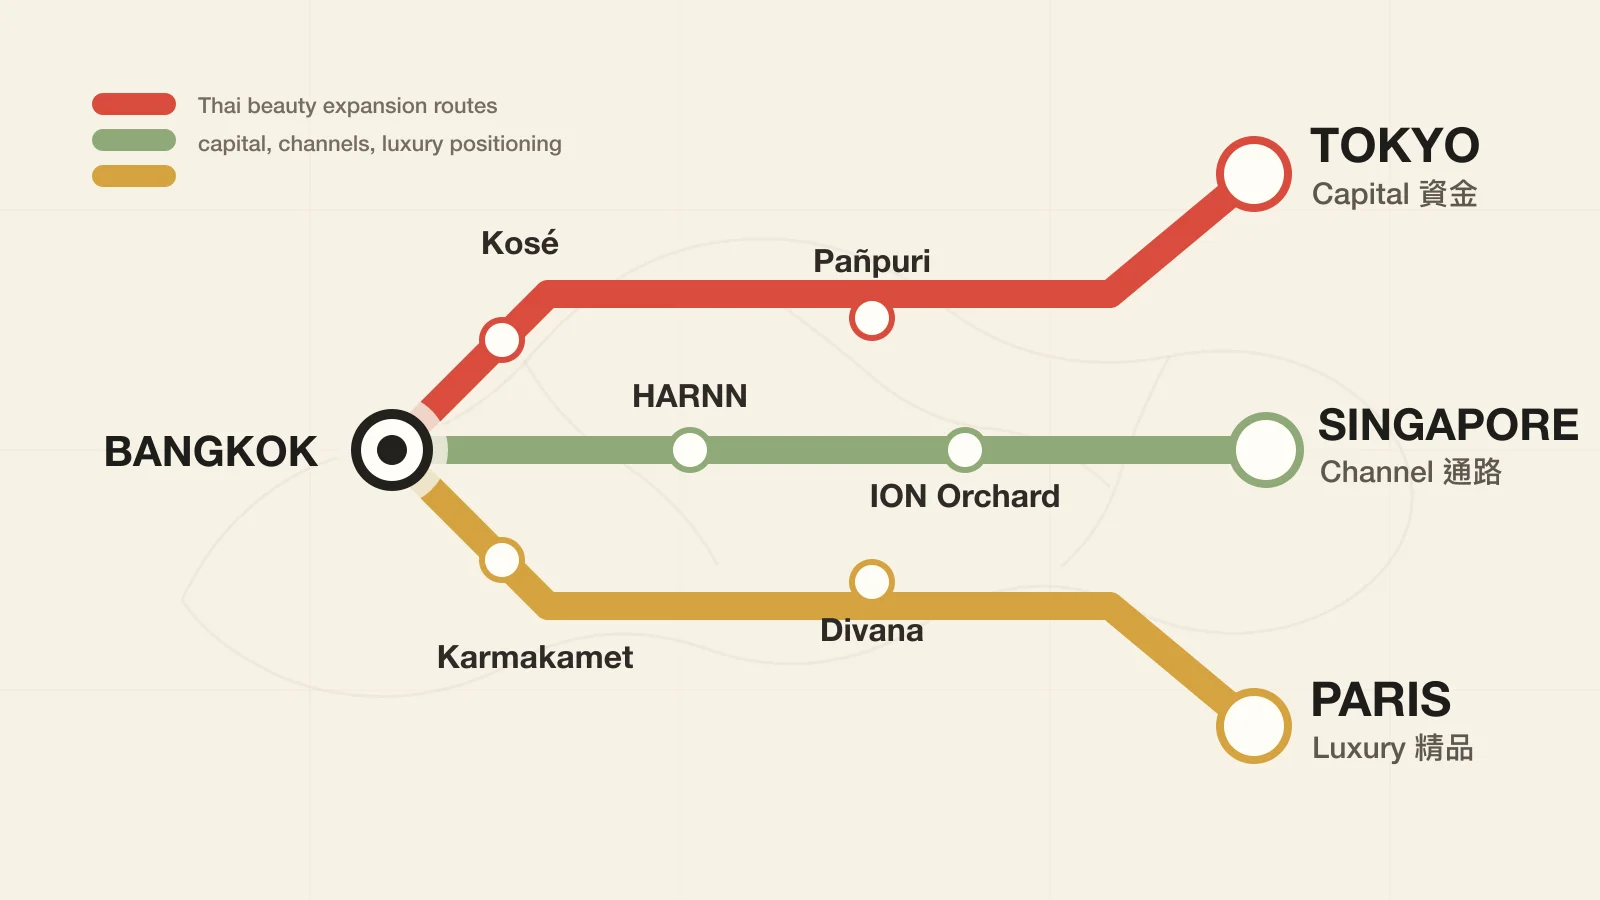
過去 5 年講「泰國美妝」這四個字,多數人想到的是 spa 用品、機場禮物、米糠保養。Erb、HARNN、Thann 三個品牌靠的是觀光業——客人去清邁度假完買幾瓶帶回家。這個模式在 COVID 期間幾乎歸零、2023 開始才慢慢回。但 2026 春天開始發生的事不一樣:泰國品牌不再只等觀光客上門,主動走出去開拓自己的國際通路。
第一條:日本資金開始進場
Kosé 集團 4 月公開收購 Pañpuri 的消息是個訊號。Pañpuri 在曼谷 2003 年成立、走奢華養生路線,產品線涵蓋香水、保養、spa 體驗,目前已在日本、中國、歐洲都有通路。Kosé 為什麼買?答案在 Kosé 自己的策略簡報裡:他們想擴張「Global South(全球南方)」市場——東南亞、中東、南亞這些新興區域。Pañpuri 是現成的踏腳石,他們買的是已經建好的通路加品牌力,不必再花 5 年從頭起跑。
這對泰國美妝產業的意義是:日本前三大美妝集團之一,第一次認真把資金放進東南亞品牌。再往前看,2021 年資生堂(Shiseido)把法國品牌 bareMinerals 賣掉、開始重新聚焦亞洲;2024 年花王收購澳洲 Bondi Sands 切進大洋洲。日本美妝集團這 4-5 年一直在重新佈局,這次選泰國,是因為韓國市場已經太擠、東南亞剛要起來,加上泰國有最高品質的本土美妝品牌可以買,現成的選項夠多。
第二條:spa 跟旅館通路把品牌變國際
HARNN 走的是完全不同的路。它沒有大集團撐腰,靠的是把產品種進國際旅館跟 spa,四季酒店、安縵(Aman)系列、Six Senses 這些精品旅館的 spa 房用 HARNN 跟 Karmakamet 的香薰、按摩油、沐浴用品。客人在峇里島四季住一晚、聞到的精油是 HARNN,回國後去網路下單、HARNN 就有了固定客群。
這個通路在過去十年逐漸成熟。Divana 也是同樣模式,它的曼谷實體 spa 多數開在百年歐式古宅、走目的地型 spa 路線,每年接 50 萬以上國際觀光客,這些人會把香氛產品帶回家。HARNN 今年的新動作是把這個模式升級:直接進新加坡 ION Orchard 開零售店,從觀光客一次性消費延伸到持續會員,這個轉換是觀光品牌變國際零售品牌的關鍵一步。
T-beauty 全球化不是一條路、是三條路同時跑,三條路各自帶不同型態的客群進來,資金型、體驗型、文化型。
第三條:醫美加名人代言是「精品級入場券」
曼谷是亞洲第二大美容醫療中心,僅次南韓。6,600 家以上註冊診所、基礎建設完整、國際醫師認證制度跑得比馬尼拉、雅加達、河內成熟。這幾年泰國醫美旅遊上升、開始跟韓國分流:韓國價位漲、簽證緊、語言隔閡大;泰國價錢更友善、英文溝通容易、spa 加醫美加度假整套可以一週包完。
跟這個基礎建設配套的是泰星精品代言陣容:Davika Hoorne(戴維卡)是 Gucci 品牌大使(House Ambassador)、Urassaya「Yaya」是 Louis Vuitton 品牌之友(Friends of the House)、Bright Vachirawit 是 Burberry 全球代言、BamBam 是 Louis Vuitton 全球大使、Lisa(BLACKPINK 成員、泰國出生)是 Celine 全球大使。這串名單裡沒有任何一個只是「亞洲區大使」,全部是全球級別。對國際奢侈品集團來說,泰星已經是「亞洲新一代品牌大使的核心入口」,這個位置過去 5 年是韓國藝人在坐、現在開始往泰國分流。
三條路加起來就是 T-beauty 的特殊位置
把三條路拼起來看:Kosé 級的日本資金在頂端買品牌做擴張、HARNN 級的本土品牌在中段用旅館通路滲透國際、6,600 診所跟泰星代言陣容從基礎打底,撐起「精品級亞洲」這個品牌想像。三條路加起來不是「下一個 K-beauty」,K-beauty 走的是大眾通路(藥妝店、Olive Young、IG 推爆),T-beauty 走的是 spa、旅館、醫美、奢侈品名人代言這條「精品級亞洲」線,兩個模式鎖定的客群不同、銷售場景不同、品牌敘事也不同。
兩條路不會匯流、會分開長。對台灣讀者來說有兩個觀察點:百貨開始上 T-beauty 香氛擴香、機場免稅店增加曼谷品牌櫃位的速度會比過去 5 年快很多;妳的保養架上會慢慢出現一支 HARNN 或 Karmakamet,但是 Olive Young 那種「妳買得起、整櫃買回家」的角色,T-beauty 不會接過去,因為它一開始就沒選那條路。