5 月 8 號早上,千葉幕張會議中心的展覽動線上掛著明洞的霓虹招牌。Olive Young 把自己最熟悉的首爾街區搬到了日本。這只是 5 月一連串動作的開場。
K-beauty 在海外有個很尷尬的處境。日本人從 IG 看 K-beauty 看了五六年,但從來沒走進過 Olive Young 的實體店。美國一樣,亞馬遜跟跨境電商是 K-beauty 在西方的主要購買管道,沒幾個人能在當地店面摸到、聞到、試到。線上聲量有,線下入口缺。
Olive Young 在 5 月一個月內,要解掉這個缺口。
三件事,一個月
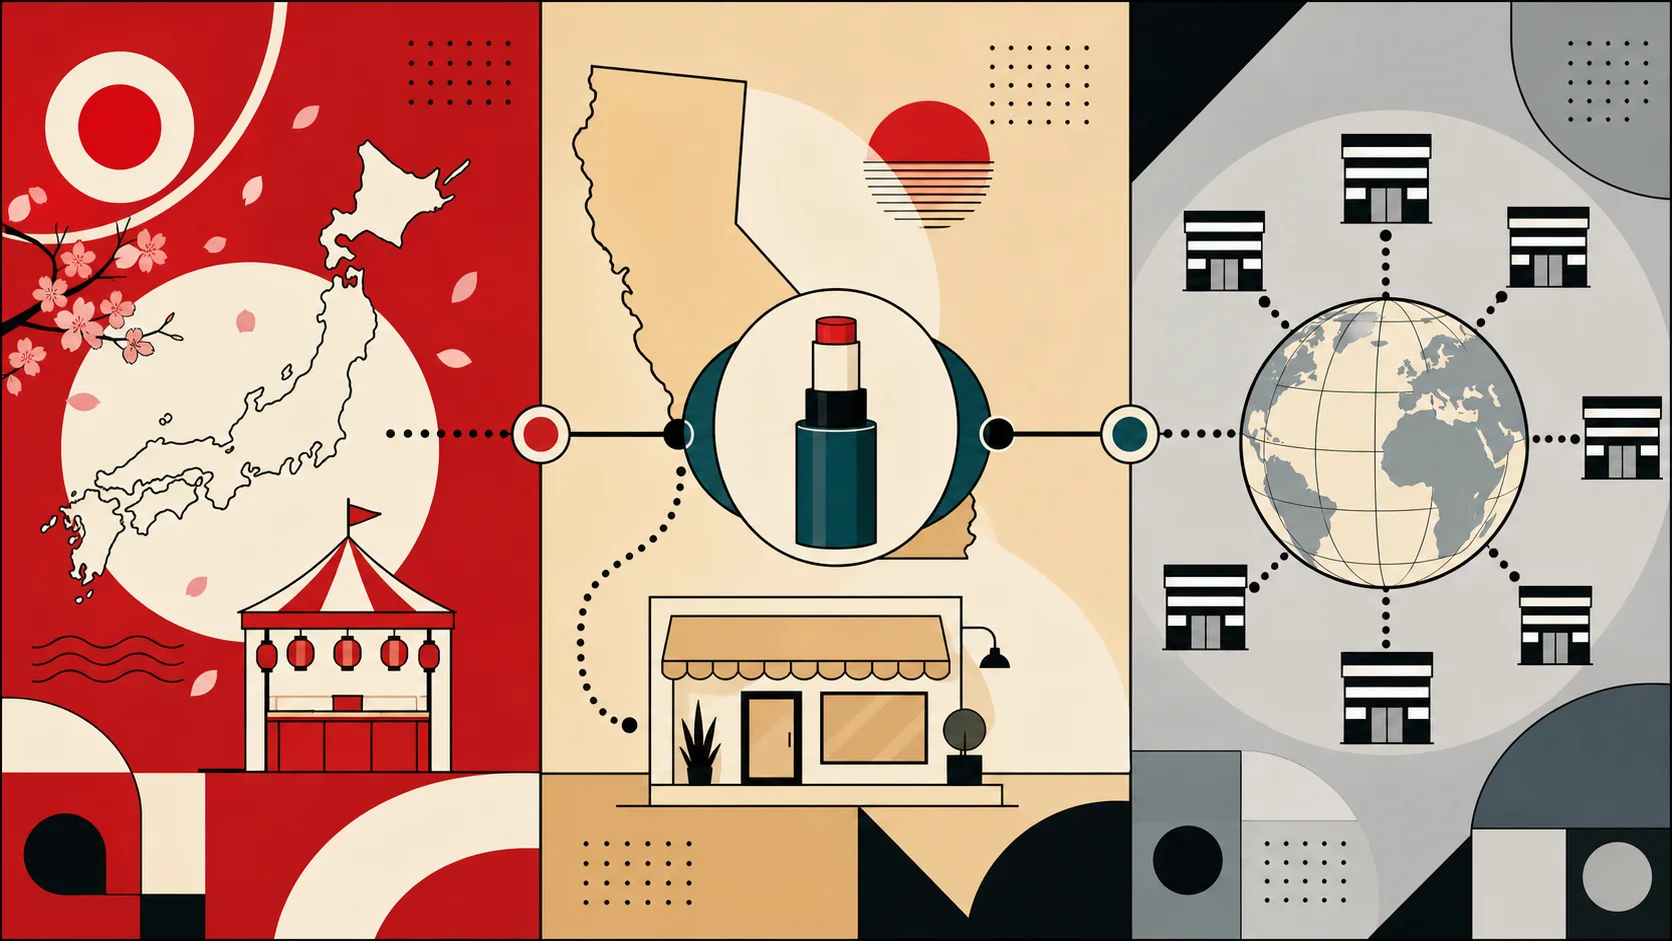
千葉的 Festa 是開場。5/8-10 在幕張展覽中心,搭著 KCON Japan 2026 的人流,55 個 K-beauty 品牌、12 個品類,重現首爾明洞跟弘大的逛街動線。這是第一次在海外辦這種「品牌嘉年華」級別的活動,三天內把幾萬名日本參觀者帶進一個「我那天去過的明洞」的記憶裡。
幾乎同時間,太平洋另一邊,Pasadena 跟洛杉磯 Westfield Century City 各開了一間 Olive Young 實體店。這是 Olive Young 第一次在海外做直營零售:不是 SiS(store-in-store)、不是代理,是自己蓋的店、自己訓練員工、自己決定產品上架邏輯。
月底壓軸,跟 Sephora 簽了全球合作備忘錄。下半年起,北美、新加坡、馬來西亞、泰國、香港的 Sephora 門市都會出現「Olive Young 策展區」。一夜之間 Olive Young 多了 35+ 個國家的實體曝光通路。
為什麼這三件要塞進同一個月
這看起來像三件分散的事,但其實是同一個策略的三個時間段在同時運作。
Festa 是最便宜、最快的記憶植入。三天活動結束,再過半年才會有第二波,但已經夠在日本年輕人腦中留下品牌印象。這種「事件式」的存在感是低成本高回報。
Pasadena 跟 Century City 的店是長期投資。前一兩年很可能還在燒錢:美國當地房租、員工薪資、行銷費用都不便宜,單店回本要兩三年起跳。但這條路給 Olive Young 真正的「品牌氣質掌控權」,不用看代理或通路商臉色。
Sephora 合作則是中間值。速度比直營快很多、規模比 Festa 大很多,代價是利潤要跟 Sephora 分、品牌曝光夾在通路商的店裡,沒辦法建立獨立的品牌氣質。
Olive Young 5 月做的不是「三條路選一條」,是把短期速度、中期通路、長期直營同時用一個品牌資產去推。
如果只做 Festa,記憶會冷掉。如果只開 Pasadena,速度太慢,等品牌氣質起來,K-beauty 浪頭可能已經過了。如果只跟 Sephora 合作,品牌主導權永遠在通路商手上。三條一起做,互相補位——這比較像 Olive Young 的真實算盤。
對台灣讀者意味著什麼
台灣現在沒有 Olive Young 實體店。Olive Young Global Mall 是線上,不是實體。
但 Sephora × Olive Young 的全球合作如果在北美跑得起來,台灣 Sephora(預計 2026 年底開幕)幾乎可以保證會有 Olive Young 策展區,比預期更早能在台灣實體店摸到 K-beauty 全品牌。另一個值得追的訊號:如果 Pasadena 店半年後回購率好,下一站很可能會跳東南亞,香港、新加坡、台北都在候補名單上。
接下來幾個月值得追的三個數字:日本 Festa 後 Olive Young 在日本的官方電商成長率、Pasadena 店的半年回購率、Sephora 策展區實際上線時放在主動線還是邊角。前兩個會決定下一個市場優先打哪裡、第三個會決定 K-beauty 在西方通路的真實地位。